



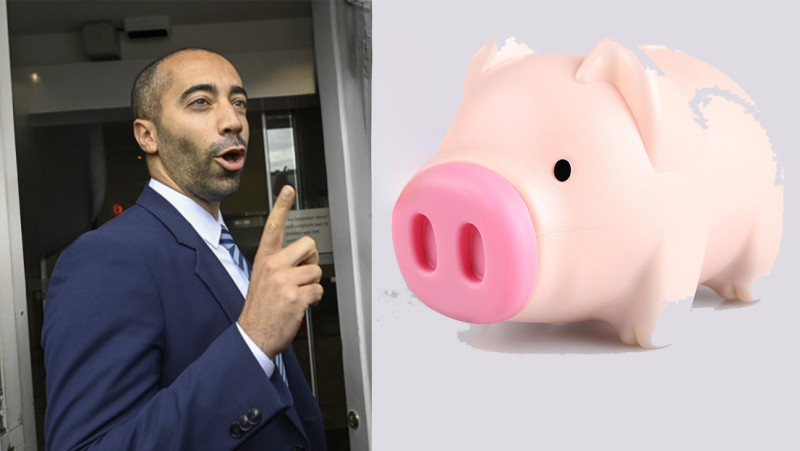
Mahdi serveert dé redding van de middenklasse: spaargeld mag ook dienen als sleutel tot eerste huis.
De wooncrisis is inmiddels een klassieker in de Belgische politiek: iedereen denkt het probleem te zien, niemand raakt erdoorheen, een echte oplossing durft niemand aan. Zo nu en dan komt een politieke partij met een ideetje. Vandaag is het de beurt aan CD&V om zichzelf uit te roepen tot redder van de jonge kooplustige Vlaming. Hun nieuwste vondst? Het samenvoegen van pensioensparen en langetermijnsparen tot één groot “woon- en pensioenspaarstelsel”. Daarmee moet de droom van een eigen huis opnieuw binnen bereik komen. Maar wie goed kijkt, ziet vooral nog maar eens een partij die pathetisch probeert recht te praten wat jarenlang krom is getrokken. Zolang wonen niet als een basisrecht wordt beschouwd en speculeren aan banden wordt gelegd, blijft het dweilen met de kraan open.
De rekensom van Mahdi en co
Voorzitter Sammy Mahdi en Kamerlid Koen Van den Heuvel strooien met cijfers. Jongeren zouden jaarlijks 3.880 euro fiscaal voordelig kunnen sparen. Na tien jaar sparen mag er eenmalig 43.500 euro bruto – goed voor 40.020 euro netto – uit de pot worden gehaald om de eigen inbreng bij een woning te financieren. Volgens CD&V dé hefboom voor de middenklasse: een gezin zou daarmee tot 400.000 euro kunnen besteden, afhankelijk van de bankvoorwaarden.
De partij wijst naar Canada, waar een vergelijkbaar systeem “al miljoenen jongeren” zou helpen. Onze Sammy wil ons doen geloven dat een kopie van de Canadese markt – met andere lonen, huizenprijzen en bankcultuur – zonder problemen naar Vlaanderen kan worden vertaald. Zou het?
De ironie van de timing
Dat CD&V dit nu lanceert, is geen toeval. De partij voelt zich klemgezet tussen N-VA - die al jaren roept dat woningen onbetaalbaar zijn door “te veel belastingen” - en Vooruit, die alles onder het label “sociale ongelijkheid” schuift. CD&V probeert zich te profileren als behoeder van de middenklasse: een partij die tegelijk sparen én kopen “haalbaar” wil maken. In werkelijkheid schuiven ze enkel spaargeld van het ene vakje naar het andere.
Professor Hans Degryse (KU Leuven) noemt het in ‘Het Nieuwsblad’ een ingewikkelde omweg. Banken kunnen hun investeringen moeilijk plannen als spaarders plots vroeger in hun pot graaien. De kans dat banken dit verlies doorrekenen aan jonge gezinnen, is dus reëel. Of hoe een maatregel die zogezegd koopkracht oplevert, uiteindelijk de rekening weer bij diezelfde middenklasse kan leggen.
Iedereen vindt het warm water uit
En zo belanden we bij de essentie van dit politieke schouwspel. Elke partij heeft intussen haar “grote plan” voor de wooncrisis gelanceerd:
- N-VA wil fiscale aftrekken voor wie harder werkt en spaart, alsof het probleem zich beperkt tot “te weinig inspanning”.
- Vooruit wil meer regulering en huurbevriezingen, alsof daarmee de prijzen plots zouden zakken.
- Groen predikt duurzame renovatiesubsidies, terwijl een groot deel van de jongeren niet eens een voordeur kan betalen om te renoveren.
- Open VLD schuift belastingkortingen en marktmechanismen naar voren, alsof het de markt zelf is die de boel niet heeft opgeblazen.
- En nu dus CD&V, dat spaarsystemen herdoopt tot woon- en pensioensparen, alsof een nieuw etiket de fundamentele problemen oplost.
Iedereen vindt niet alleen het warm water, maar ook het wiel opnieuw uit. Bij de Immokantoren en banken, mag men de champagne blijven ontkurken.
(Fotomontage: Pixabay/Didier Lebrun / Photonews)

