

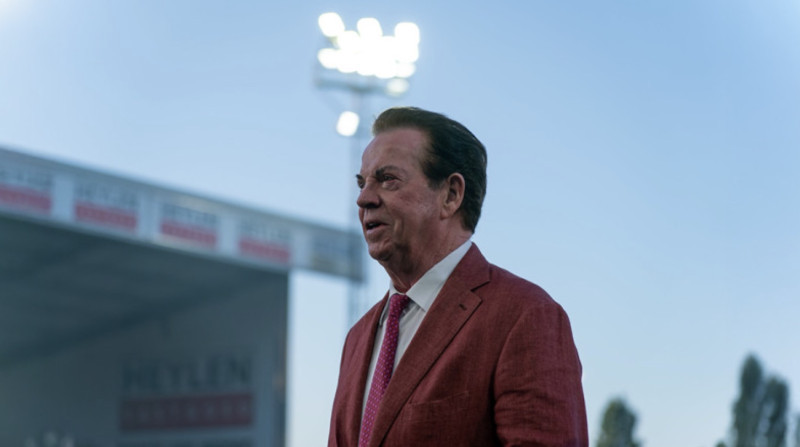
Wie de voorbije maanden geregeld Vlaanderens grootste krant opensloeg, zou stilaan kunnen denken dat Paul Gheysens zijn kantoor beter kan inruilen voor een comfortabele stoel bij de curator. Ook de nieuwste cijfers uit Polen zien er op het eerste gezicht bepaald niet uit als lectuur om bij het ontbijt vrolijk van te worden. Granbero, de holding boven de Poolse activiteiten van Ghelamco, boekte in de eerste helft van dit jaar een nettoverlies van 281,3 miljoen euro. Ghelamco Invest Polen ging nog eens 84,7 miljoen euro in het rood.
Dat zijn geen bedragen die je tussen twee zetfouten door even wegwerkt. Bovendien waarschuwt het bestuur zelf dat een herstructurerings- of zelfs faillissementsprocedure niet kan worden uitgesloten wanneer het financiële plan voor de komende jaren zou mislukken.
Alleen is er een behoorlijk verschil tussen “kan niet worden uitgesloten” en “Paul Gheysens is eraan voor de moeite”. En net dat tweede sfeertje hangt al een tijdje rond zowat ieder bericht over de vastgoedondernemer.
Het oude Ghelamco verdwijnt
Het interessantste aan de nieuwe cijfers is daarom misschien niet dat Ghelamco problemen heeft — dat weten we onderhand — maar wat Gheysens ermee probeert te doen. De groep neemt namelijk afscheid van het model waarmee hij groot geworden is.
Ghelamco financierde zijn enorme projecten jarenlang grotendeels zelf, bouwde kantoren, megacomplexen en wolkenkrabbers en incasseerde de winst wanneer die uiteindelijk werden verkocht of verhuurd. Dat werkte bijzonder goed zolang geld goedkoop was en de vastgoedmarkt meewerkte. Alleen ziet die wereld er na corona en de forse rentestijgingen behoorlijk anders uit.
Voortaan wil Ghelamco daarom veel meer met geld van externe investeerders werken. De groep blijft projecten zoeken, ontwikkelen en managen, maar hoeft niet langer telkens zelf de volledige financiële olifant op de rug te nemen. Of, iets minder bedrijfskundig geformuleerd: Gheysens wil nog altijd wolkenkrabbers bouwen, alleen hoeft voortaan niet iedere baksteen eerst uit zijn eigen portefeuille te komen.
Dat klinkt misschien als een detail, maar het is een behoorlijke koerswijziging voor een ondernemer die zijn imperium precies met dat oude model heeft opgebouwd.
Vastgoedwereld is veranderd
En Ghelamco staat daar bepaald niet alleen in. Financieel expert Pascal Paepen wijst er bij HLN zelf op dat de hele vastgoedsector momenteel worstelt met dezelfde cocktail: hogere rente, moeilijkere financiering en een vastgoedmarkt die een stuk minder vanzelfsprekend draait dan enkele jaren geleden. Ontwikkelaars moeten daardoor steeds vaker externe investeerders aantrekken.
Gheysens probeert dus niet simpelweg een gat dicht te plamuren, maar zijn onderneming aan te passen aan een markt waarin het oude recept niet langer werkt zoals vroeger.
Ondertussen wordt ook daadwerkelijk vastgoed verkocht. De opvallendste transactie is The Bridge in Warschau, die voor 240,1 miljoen euro naar de Zweedse groep Eastnine ging. Omdat er uiteraard ook financiering en schulden achter zo'n project zitten, stroomt dat bedrag niet integraal de Ghelamco-kassa binnen. Maar verkopen als deze maken wel deel uit van het plan waarmee de groep zijn schulden verder wil terugdringen.
En dat plan moet lukken, want de komende jaren liggen er stevige vervaldagen te wachten. Alleen al op 26 maart 2027 vervallen twee Poolse obligatiereeksen ter waarde van omgerekend 95,5 miljoen euro. Niemand bij Ghelamco doet alsof dat een detail is.
Gheysens geeft zich nog niet gewonnen
Interessant is daarom ook wat Paepen zegt wanneer het onvermijdelijke F-woord weer opduikt. Volgens hem is het veel te vroeg om de doodsklok over Ghelamco te luiden. Er kunnen nieuwe investeerders opduiken, obligaties kunnen worden heronderhandeld en er kunnen bijkomende verkopen plaatsvinden.
En, voegt hij eraan toe: Paul Gheysens heeft in het verleden al vaker bewezen dat hij een vechter is.
Gheysens zelf klinkt al evenmin als iemand die zijn bureaustoel aan het leegmaken is. Hij wijst erop dat de vastgoedsector sinds corona drie opeenvolgende macro-economische schokken heeft gekregen en zegt dat Ghelamco nu inzet op financiële stabiliteit, schuldafbouw en het nieuwe ontwikkelingsmodel.
Of dat voldoende zal zijn, weten we pas de komende jaren. De cijfers zijn zwaar, de schulden zijn reëel en het reddingsplan heeft weinig ruimte voor tegenvallers. Wie daarvan een succesverhaal probeert te maken, heeft waarschijnlijk zelf dringend een goede boekhouder nodig.
Maar hetzelfde geldt voor wie vandaag al schrijft alsof de begrafenisondernemer onderweg is.
Paul Gheysens heeft zijn oude succesformule bij het grofvuil gezet en probeert Ghelamco opnieuw uit te vinden. En wie de man een beetje kent, weet ondertussen één ding: hem afschrijven vóór hij zelf besluit dat het voorbij is, blijft een tamelijk riskante hobby.